本人查询征信与互联网征信信息 全面指南
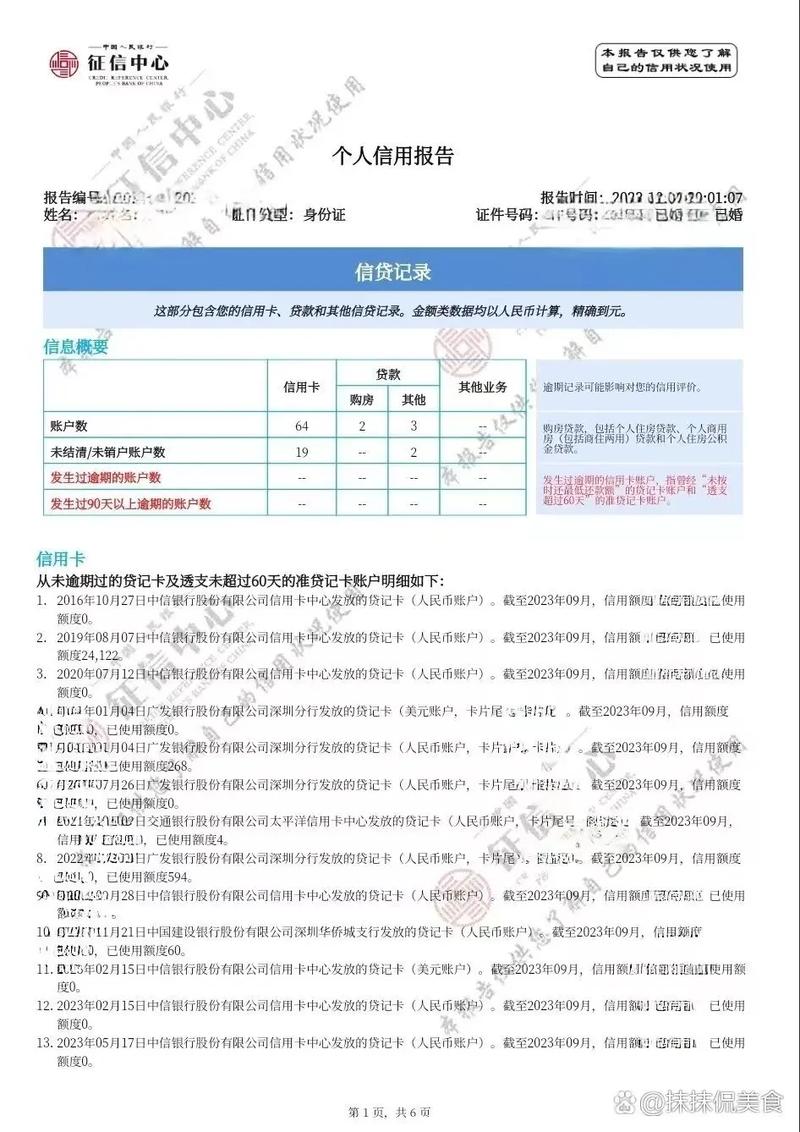
在现代社会,个人信用记录已成为重要的“经济身份证”,影响着贷款、信用卡审批乃至就业等多个方面。了解如何查询本人征信以及互联网征信信息,是维护良好信用记录的第一步。本文将详细介绍本人查询征信的途径、互联网征信信息的内涵以及相关注意事项。
一、为什么要查询本人征信?
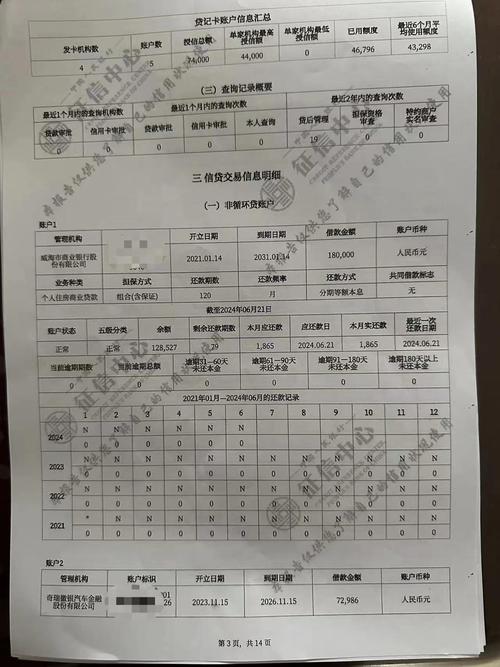
定期查询本人征信报告,有助于及时发现信息错误、防止身份盗用、了解自身信用状况,并为申请贷款或信用卡做好充分准备。根据《征信业管理条例》,个人有权每年两次免费获取本人的信用报告。
二、本人查询征信的官方渠道
本人查询征信应通过正规渠道,主要包括:
- 中国人民银行征信中心官方网站:登录www.pbccrc.org.cn,进入“互联网个人信用信息服务平台”进行注册和查询。
- 商业银行网银或手机银行:部分银行已开通个人信用报告查询服务,可通过其官方APP操作(目前支持银行包括工商银行、建设银行、招商银行等)。
- 线下查询:携带本人有效身份证件前往当地人民银行分支机构或授权网点,通过自助机或柜台查询。
- 云闪付APP:在云闪付APP内搜索“信用报告”,按提示完成查询。
请务必通过上述官方渠道查询,避免使用非正规第三方平台泄露个人信息。
三、互联网征信信息:含义与范围
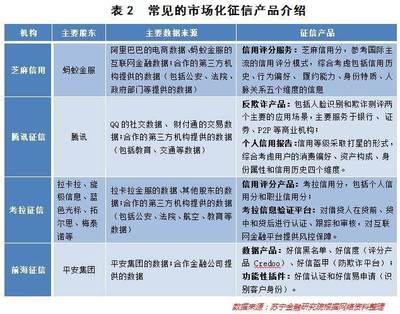
互联网征信信息并非官方术语,通常指与互联网行为相关的信用数据。随着互联网金融的发展,这类信息逐渐被纳入征信体系。根据百行征信等机构的信息,互联网征信信息可能包括:
- 网络借贷还款记录
- 电商平台消费分期履约情况
- 互联网金融服务使用记录
- 部分生活缴费(如水电煤)的网上支付记录
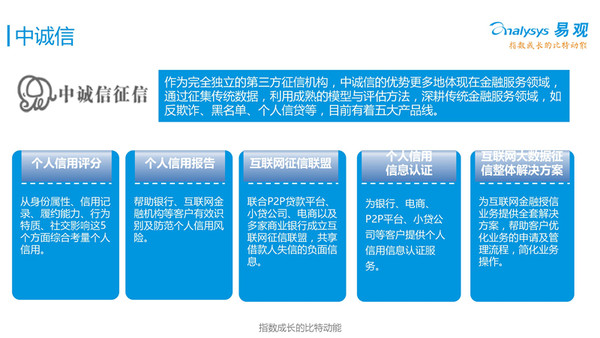
需要注意的是,传统央行征信报告主要记录银行信贷信息,而互联网征信信息多由市场化征信机构(如百行征信、朴道征信)采集,两者相互补充。目前,互联网征信信息主要应用于非银行金融机构的风控评估,但其权威性和普及度仍在发展中。
四、如何处理征信报告中的互联网征信信息?
若征信报告中出现来源不明的互联网征信信息(例如非本人授权的网络贷款记录),应立即向征信机构提出异议。根据《征信业管理条例》,个人有权对错误、遗漏的信息提出异议,征信机构应在20日内处理。建议定期检查互联网借贷平台的使用情况,避免点击不明链接授权征信查询。
五、重要注意事项
- 保护个人信息:切勿将身份证、银行卡密码、短信验证码告知他人,防止被冒名贷款。
- 警惕收费骗局:官方渠道查询征信免费(每年2次),任何声称“付费快速修复征信”的均为诈骗。
- 定期查询:建议每年至少查询1-2次个人信用报告,及早发现问题。
- 互联网信用管理:谨慎使用网络借贷产品,按时还款,避免逾期记录影响互联网征信评分。
##
本人查询征信是维护信用权益的有效手段,而互联网征信信息作为新兴领域,需要公众提高认知并加以重视。通过正规渠道查询、妥善保管个人信息、及时处理错误数据,方能构建健康的信用档案,为金融生活保驾护航。
如若转载,请注明出处:http://www.fngkd.com/product/53.html
更新时间:2026-11-17 18:37:04